Laudo de Avaliação de Benfeitorias: O valor das Construções e Melhorias
O laudo de avaliação de benfeitorias determina o valor de construções, instalações e melhorias incorporadas ao imóvel, considerando características físicas, estado de conservação e depreciação, conforme os critérios da ABNT NBR 14653.
Galeria
Como Determinamos o Valor das Construções e Melhorias
Em nossos trabalhos de avaliação de imóveis, nem sempre o terreno e as construções devem ser analisados como um único conjunto.
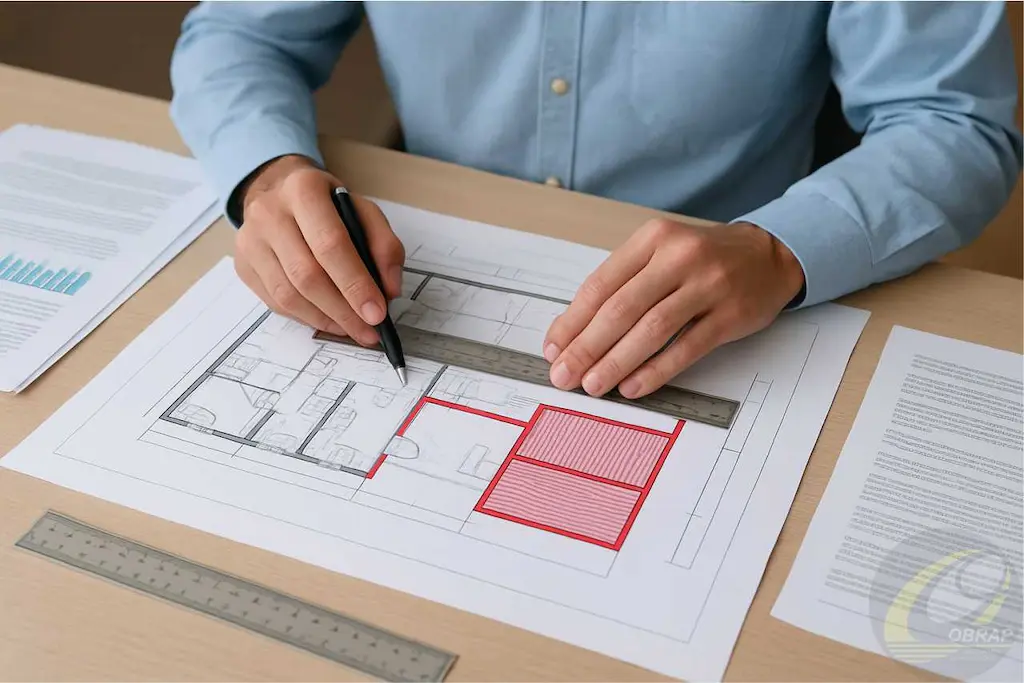
Há situações em que é necessário determinar especificamente o valor das edificações, instalações e demais melhorias existentes sobre o imóvel. Nesses casos, realizamos a avaliação das benfeitorias separadamente, considerando suas características construtivas, padrão, idade aparente, estado de conservação, funcionalidade e depreciação.
Essa separação pode ser importante em inventários, desapropriações, partilhas, indenizações, avaliações patrimoniais, imóveis rurais e outras situações em que é necessário compreender quanto cada componente representa dentro do patrimônio.
O resultado é apresentado em um laudo de avaliação de imóveis, no qual são identificados o objeto, a finalidade, a metodologia empregada, os critérios adotados e a conclusão de valor.
O que consideramos uma benfeitoria em uma avaliação?
Na prática, benfeitoria não significa apenas uma construção principal.
Dependendo do imóvel e da finalidade do trabalho, podem fazer parte da análise:
- casas e edificações residenciais;
- galpões;construções industriais;
- escritórios;
- coberturas;
- muros;
- cercas;
- pavimentações;
- instalações hidráulicas;
- instalações elétricas;
- piscinas;
- estruturas de apoio;
- sistemas incorporados à edificação;
- outras melhorias permanentes.
Por isso, antes de iniciar os cálculos, identificamos exatamente quais componentes fazem parte do objeto da avaliação.
Essa definição evita misturar terreno, edificações e equipamentos que podem possuir naturezas patrimoniais diferentes.
Benfeitoria não é sinônimo de terreno
Essa distinção parece simples, mas é fundamental.
O terreno possui características próprias de formação de valor, como localização, área, topografia, acesso e potencial de utilização.
Já a benfeitoria representa aquilo que foi construído, instalado ou incorporado ao imóvel.
Em determinadas avaliações, o valor final pode ser composto pela análise separada desses elementos.
É justamente essa lógica que aparece em abordagens relacionadas ao método evolutivo, em que terreno e benfeitorias podem ser estudados individualmente antes da composição do valor do imóvel.
Quando realizamos uma avaliação específica das benfeitorias?
A avaliação separada das construções pode ser necessária quando o objetivo do trabalho exige conhecer o valor físico ou patrimonial das melhorias existentes.
Entre as situações mais frequentes estão:
- inventários e partilhas;
- desapropriações;
- indenizações;
- regularizações patrimoniais;
- dissoluções societárias;
- avaliações contábeis;
- operações patrimoniais;
- imóveis rurais;
- análises em que terreno e construções precisam ser separados.
Em uma avaliação de imóvel para inventário, por exemplo, essa separação pode ajudar a demonstrar de maneira mais clara a composição do patrimônio.
O que observamos durante a vistoria das benfeitorias
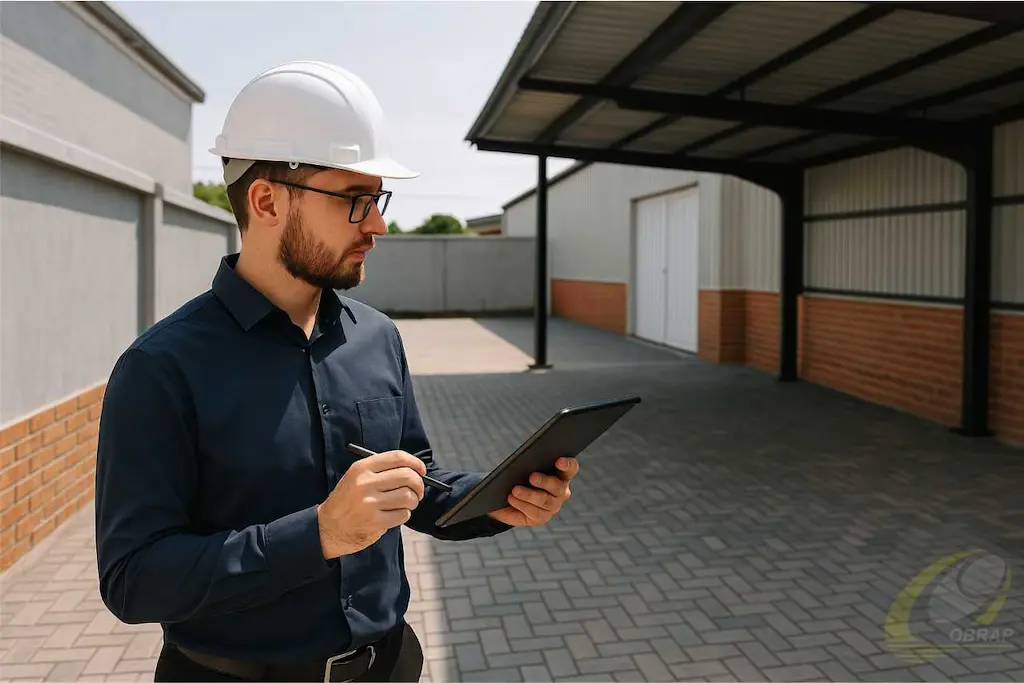
A vistoria é uma das etapas mais importantes do trabalho.
Em campo, não observamos apenas a metragem da edificação.
Procuramos compreender como a benfeitoria foi construída, em que condições se encontra e se continua adequada à finalidade para a qual foi concebida.
Entre os principais aspectos analisados estão:
Sistema construtivo
Identificamos, quando possível:
- estrutura;
- vedações;
- cobertura;
- pisos;
- revestimentos;
- esquadrias;
- instalações;
- acabamentos.
Padrão construtivo
O padrão interfere diretamente no custo de reprodução.
Uma construção simples não pode ser tratada com o mesmo custo unitário de uma edificação de padrão superior apenas porque possuem a mesma área.
Idade aparente
A idade aparente auxilia na análise da depreciação.
Ela não corresponde necessariamente apenas à idade cronológica da construção, pois reformas e intervenções podem modificar significativamente seu estado.
Estado de conservação
Observamos se a edificação apresenta:
- boa conservação;
- necessidade de reparos;
- desgaste;
- deterioração;
- reformas recentes;
- intervenções relevantes.
Funcionalidade
Também verificamos se a construção continua adequada ao uso atual.
Uma edificação pode estar fisicamente conservada e, ainda assim, apresentar limitações funcionais.
O valor de uma benfeitoria não depende apenas da área construída
Esse é um dos pontos que consideramos mais importantes.
Duas edificações de 500 m² não necessariamente possuem o mesmo valor.
O resultado pode variar em função de:
- padrão construtivo;
- materiais utilizados;
- sistema estrutural;
- idade;
- conservação;
- funcionalidade;
- características das instalações;
- obsolescência;
- reformas realizadas.
Por isso, utilizar apenas:
área construída × custo por metro quadrado
sem analisar os demais fatores pode gerar uma estimativa inadequada.
Principais fatores que analisamos
| Aspecto | O que representa | Possível influência |
|---|---|---|
| Área construída | Dimensão física da benfeitoria | Base para quantificação |
| Padrão construtivo | Qualidade dos materiais e acabamentos | Altera o custo de reprodução |
| Idade aparente | Condição temporal percebida | Influencia a depreciação |
| Estado de conservação | Condição física atual | Pode aumentar ou reduzir a depreciação |
| Funcionalidade | Adequação ao uso | Pode indicar obsolescência |
| Reformas | Intervenções e modernizações | Podem recuperar parte da utilidade |
| Instalações | Sistemas incorporados | Podem agregar valor quando adequados |
Como determinamos o custo das benfeitorias
Na avaliação de construções, uma das abordagens possíveis é a determinação do custo de reprodução ou de reedição, conforme a metodologia aplicável.
Em termos práticos, buscamos estimar quanto representaria aquela construção nas condições consideradas pela avaliação.
Podem ser utilizados:
- custos unitários;
- composições de serviços;
- referências técnicas;
- características construtivas;
- padrão;
- área;
- instalações;
- particularidades da obra.
O artigo atual já menciona referências de custos como a TCPO, utilizada na composição e análise de preços de serviços. Avaliação de Benfeitoria.
O custo novo, entretanto, não corresponde automaticamente ao valor atual da benfeitoria.
É necessário analisar a depreciação.
Como a depreciação interfere no valor
Em nossas avaliações, a depreciação não deve ser tratada como um percentual escolhido arbitrariamente.
Ela precisa refletir as condições da benfeitoria.
Podem existir diferentes formas de perda de valor.
Depreciação física
Está relacionada ao desgaste provocado pelo tempo e pelo uso.
Exemplos:
- deterioração de revestimentos;
- desgaste de pisos;
- corrosão;
- problemas de cobertura;
- envelhecimento das instalações.
Depreciação funcional
Pode ocorrer quando a construção já não atende adequadamente às necessidades atuais.
Por exemplo:
- layout inadequado;
- circulação deficiente;
- altura insuficiente;
- instalações tecnicamente ultrapassadas;
- configuração pouco eficiente.
Depreciação econômica
Pode decorrer de fatores externos à própria construção.
Entre eles:
- mudanças no entorno;
- redução de demanda;
- alteração de vocação;
- condições econômicas;
- perda de atratividade.
Esses fatores precisam ser analisados dentro da finalidade específica do trabalho.
Reformas podem alterar a idade aparente?
Sim.
Uma construção antiga pode ter recebido intervenções capazes de melhorar significativamente:
- instalações;
- acabamentos;
- cobertura;
- fachada;
- sistemas elétricos;
- sistemas hidráulicos;
- funcionalidade.
Por isso, a idade cronológica isolada nem sempre representa corretamente o estado atual da benfeitoria.
Durante a vistoria, a análise deve considerar tanto a idade quanto as condições efetivamente observadas.
Normas técnicas aplicáveis
A avaliação de benfeitorias integra a Engenharia de Avaliações e deve seguir os procedimentos técnicos compatíveis com o bem analisado.
Entre as referências indicadas na página estão:
- ABNT NBR 14653-1 — procedimentos gerais;
- ABNT NBR 14653-2 — imóveis urbanos;
- ABNT NBR 14653-3 — imóveis rurais, quando aplicável.
A escolha da metodologia depende da natureza do bem, da finalidade do trabalho e das informações disponíveis.
Por isso, não existe uma única fórmula válida para todas as avaliações.
Método do Custo
O Método do Custo é especialmente relevante quando o objetivo é quantificar construções e melhorias.
A análise pode envolver:
- caracterização da benfeitoria;
- determinação de área;
- identificação do padrão;
- estimativa do custo novo;
- análise da depreciação;
- determinação do valor atual.
O custo pode ser fundamentado com referências de construção compatíveis com a tipologia analisada.
Método Evolutivo
Em determinadas situações, o laudo de avaliação método evolutivo permite compor o valor do imóvel a partir da análise de seus diferentes componentes.
De maneira simplificada, podem ser considerados:
valor do terreno + valor das benfeitorias + fator de comercialização, quando aplicável.
Essa abordagem pode ser importante quando terreno e construção precisam ser analisados separadamente.
Método Comparativo Direto de Dados de Mercado
Em alguns casos, benfeitorias padronizadas também podem possuir referências de mercado que permitam comparações.
Entretanto, a aplicabilidade depende da existência de dados realmente comparáveis.
Por isso, a escolha entre custo, comparação ou outra abordagem faz parte dos métodos de avaliação de imóveis e deve ser tecnicamente justificada.
Como tratamos benfeitorias em imóveis rurais
Em uma avaliação de imóveis rurais, o imóvel pode reunir diversos tipos de melhorias.
Entre elas:
- casa-sede;
- casas de funcionários;
- galpões;
- currais;
- depósitos;
- cercas;
- instalações hidráulicas;
- pavimentações internas;
- estruturas produtivas;
- outras construções vinculadas à exploração.
Cada componente pode possuir padrão, idade, conservação e função diferentes.
Por isso, a avaliação rural frequentemente exige identificação detalhada das benfeitorias existentes.
Benfeitoria e máquinas não são a mesma coisa
Essa separação é muito importante em imóveis industriais e rurais.
Uma construção pode conter equipamentos incorporados à operação, mas isso não significa que todos devam automaticamente ser tratados como parte da benfeitoria.
Máquinas, equipamentos e determinados sistemas removíveis podem exigir uma avaliação de máquinas e equipamentos específica.
Por exemplo:
um galpão é uma benfeitoria imobiliária.
Já uma máquina instalada dentro dele pode constituir outro ativo patrimonial.
Definir corretamente essa fronteira evita dupla contagem ou omissão de valores.
Aplicação em inventários e partilhas
Em inventários, pode ser necessário compreender a composição dos imóveis que integram o patrimônio.
Quando terreno e construções precisam ser analisados separadamente, a avaliação das benfeitorias ajuda a demonstrar como o valor total foi formado.
A mesma lógica pode ser aplicada em partilhas e reorganizações patrimoniais.
O objetivo do avaliador é fornecer uma base técnica de valor, não decidir a forma de divisão do patrimônio.
Aplicação em desapropriações
Em processos de desapropriação, pode ser necessário identificar separadamente:
- terreno;
- edificações;
- muros;
- pavimentação;
- instalações;
- outras melhorias.
Essa individualização permite compreender quais componentes estão sendo atingidos e qual a participação de cada um no valor analisado.
Aplicação em avaliações patrimoniais
Empresas e instituições podem precisar conhecer o valor de suas edificações e melhorias para diferentes finalidades patrimoniais.
Nesses casos, uma avaliação estruturada pode ajudar a separar:
- terreno,
- edificações,
- instalações,
- máquinas e equipamentos.
Essa organização patrimonial facilita a compreensão dos ativos existentes.
Quem pode elaborar um laudo de avaliação de benfeitorias?
A elaboração deve ser realizada por profissional habilitado para o objeto e para a natureza do serviço, dentro das respectivas atribuições profissionais.
O trabalho deve contar com a responsabilidade técnica correspondente, quando aplicável.
Além da habilitação formal, é importante que o profissional tenha conhecimento de:
- sistemas construtivos;
- custos de construção;
- depreciação;
- vistoria;
- Engenharia de Avaliações;
- elaboração de laudos.
Em bens especiais, experiência prática com a tipologia analisada pode fazer diferença significativa.
Quando uma nova avaliação pode ser necessária?
O valor das benfeitorias pode mudar ao longo do tempo.
Uma nova análise pode ser necessária quando houver:
- reformas;
- ampliações;
- demolições;
- deterioração;
- mudança significativa de conservação;
- alteração de uso;
- mudanças relevantes nos custos de construção.
Nessas situações, não é recomendável assumir automaticamente que uma avaliação antiga continua representando as condições atuais.